Vendre votre société : l'apport cession se prépare avant l'offre.
L'article 150-0 B ter du CGI permet de reporter l'imposition de votre plus value quand vos titres passent par une holding avant la vente. Les conditions de réinvestissement sont strictes, et le calendrier compte autant que le montage.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
- 450+entreprises et dirigeants accompagnés
- 104avis Google, tous à 5 étoiles
- 8 ansde fiscalité d'entreprise
- 2 à 120 M€opérations de cession et d'acquisition structurées
La consultation est faite pour vous si
- Vous avez reçu une offre de rachat, ou vous préparez la vente de votre société.
- Vous voulez réinvestir une large part du prix dans de nouveaux projets plutôt que tout percevoir.
- Vous avez déjà apporté vos titres à une holding et la vente approche.
- Vous préparez une transmission à vos enfants en parallèle de la cession.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal, le droit de la famille et le droit du travail
Le mécanisme, en clair
Vous apportez les titres de votre société à une holding que vous contrôlez. La plus value constatée lors de cet apport n'est pas imposée tout de suite : elle est placée en report d'imposition.
La holding vend ensuite les titres. Elle les a reçus à leur valeur du jour de l'apport : sa propre plus value est faible, voire nulle. Le prix arrive dans la holding presque entier, au lieu d'être amputé de l'impôt personnel sur la plus value.
Le report prend fin, et l'impôt devient exigible, si vous cédez, faites racheter ou annulez les titres de la holding, ou si les conditions de réinvestissement ne sont pas tenues.
L'erreur qui coûte le plus : le calendrier
Quand la holding revend les titres dans les trois ans qui suivent l'apport, elle doit réinvestir au moins 70 % du prix dans une activité économique, dans un délai de 3 ans. À défaut, la plus value en report est imposée, avec intérêt de retard.
Les réinvestissements admis sont définis par la loi : financement de moyens d'exploitation, prise de contrôle d'une société opérationnelle, souscription en numéraire au capital, certains fonds de capital investissement. Depuis 2026, les activités financières et immobilières sont exclues, comme la gestion d'un patrimoine mobilier ou immobilier.
Ces règles se vérifient avant la lettre d'intention, pas pendant l'audit de l'acquéreur.
Les paramètres du régime
Ceux qui s'appliquent quand la holding revend dans les trois ans suivant l'apport. Au delà de ce délai, aucune obligation de réinvestissement.
Article 150-0 B ter du Code général des impôts, modifié par la loi de finances pour 2026, pour les cessions réalisées par la holding depuis le 21 février 2026. Une cession antérieure suit les règles en vigueur à sa date.
Ce que le cabinet traite
Avant la vente
- Audit de la structure et faisabilité de l'apport
- Calendrier de l'apport et de la cession
- Rescrit fiscal si la situation le justifie
- Structuration de l'opération, de 2 à 120 M€
Pendant l'opération
- Due diligence fiscale côté vendeur
- Traitement fiscal des compléments de prix (earn out)
- Coordination avec l'expert comptable et les conseils de l'opération
Après la vente
- Choix des réinvestissements éligibles
- Suivi des délais jusqu'à leur terme
- Transmission des titres de la holding : donation, démembrement
Parlez de votre dossier avec Maître Bougrab.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se prépare votre apport cession
- 01
Consultation de 30 minutes
Votre calendrier, le prix attendu, vos projets de réinvestissement. Faisabilité de l'apport et points de vigilance.
- 02
Schéma et chiffrage
Imposition comparée avec et sans apport, contraintes de réinvestissement, devis écrit avant toute intervention.
- 03
Apport puis cession
Actes d'apport, coordination avec le commissaire aux apports, l'expert comptable et les conseils de l'opération.
- 04
Réinvestissement
Choix des réinvestissements éligibles et suivi des délais jusqu'à leur terme.
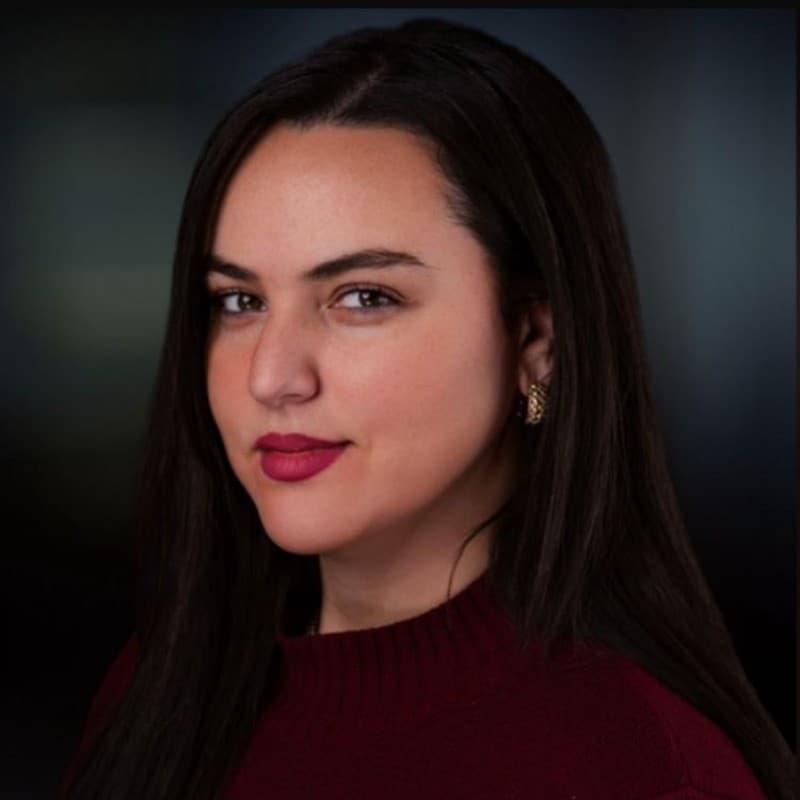
Votre interlocutrice
Maître Sarah Bougrab
Avocate au barreau des Hauts de Seine, 8 ans de fiscalité d'entreprise. Elle a débuté sur les opérations de fusion acquisition et de restructuration chez Taj (Deloitte Legal). Le cabinet a structuré des cessions et des acquisitions de 2 à 120 M€.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
Report d'imposition : automatique ou sur option ?
Automatique, dès lors que les conditions sont réunies, en premier lieu le contrôle de la holding par l'apporteur. Il doit en revanche être déclaré l'année de l'apport, puis suivi chaque année sur l'état 2074-I joint à votre déclaration de revenus, tant que dure le report.
La holding revend dans les trois ans : quelles obligations ?
Elle doit réinvestir au moins 70 % du prix de cession dans une activité économique éligible, dans un délai de 3 ans, et conserver ces investissements au moins 5 ans. Faute de quoi, la plus value en report devient imposable, majorée de l'intérêt de retard.
Donner les titres de la holding : quel effet sur le report ?
Si le bénéficiaire contrôle la holding, la donation lui transmet le report d'imposition. S'il conserve les titres pendant la durée exigée par la loi, six ans en règle générale depuis 2026, la plus value en report n'est jamais imposée. Ce schéma se construit avec la transmission, souvent en complément d'un pacte Dutreil.
Apport juste avant la vente : encore possible ?
Oui, le régime le permet, à condition de respecter l'obligation de réinvestissement si la holding vend dans les trois ans. Ce qui se prépare mal à la dernière minute, c'est le reste : valorisation des titres, commissaire aux apports, financement des réinvestissements, clauses du contrat de cession.
Comment fonctionne la facturation ?
Nous alignons les intérêts. Nos forfaits sont attractifs et accompagnés d'honoraires de résultat. Un devis détaillé et transparent est établi avant toute intervention. Aucune surprise sur la facture.
Comment se déroule la première consultation ?
La consultation initiale est un échange de 30 minutes avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.