Transmettre votre entreprise : le pacte Dutreil exonère 75 % des titres, sous conditions.
L'article 787 B du CGI exonère de droits de donation ou de succession 75 % de la valeur des titres transmis, à condition de tenir un engagement collectif, un engagement individuel et une fonction de direction. Depuis le 21 février 2026, l'engagement individuel dure six ans. Le cabinet vérifie vos conditions avant la signature, pas au moment du contrôle.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
La consultation est faite pour vous si
- Vous dirigez une société opérationnelle et vous voulez en transmettre les titres de votre vivant.
- Vous préparez votre succession et vous voulez savoir si vos titres peuvent bénéficier de l'exonération.
- Vous avez signé un pacte Dutreil, ou une transmission est en cours, et vous voulez vérifier que les conditions sont tenues.
- Vous détenez votre société par une holding, ou vous exploitez en entreprise individuelle.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal, le droit de la famille et le droit du travail
Ce que le pacte Dutreil change, concrètement
Quand vous donnez ou léguez des titres, les droits de mutation se calculent sur leur valeur. Avec le pacte Dutreil, 75 % de cette valeur est exonérée. Les droits ne portent plus que sur les 25 % restants. Pour une donation en pleine propriété consentie avant 70 ans, une réduction de droits de 50 % peut s'y ajouter, sous conditions (article 790 du CGI).
L'avantage n'est jamais automatique. Il dépend de conditions tenues avant, pendant et après la transmission. Si l'une d'elles est rompue, le complément de droits devient exigible au titre du jour de la transmission, avec l'intérêt de retard.
Les conditions à tenir
La société doit exercer une activité principale industrielle, commerciale, artisanale, agricole ou libérale. La gestion de son propre patrimoine mobilier ou immobilier n'en est pas une. Une holding qui anime activement son groupe peut remplir la condition, pas une holding qui se limite à gérer un portefeuille de titres.
Un engagement collectif de conservation d'au moins deux ans doit être en cours le jour de la transmission. Il peut être pris avec d'autres associés, ou par une seule personne. Pour une société non cotée, il porte sur au moins 17 % des droits financiers et 34 % des droits de vote. Pour une société cotée, 10 % et 20 %. L'acte est enregistré.
Chaque bénéficiaire s'engage ensuite, dans l'acte de donation ou la déclaration de succession, à conserver les titres reçus pendant six ans à compter de la fin de l'engagement collectif. Avec un pacte de deux ans, les titres restent donc conservés au moins huit ans.
Enfin, un signataire de l'engagement, puis un bénéficiaire, doit exercer une fonction de direction de façon continue et effective. Cette condition court jusqu'au terme de l'engagement collectif et pendant les trois ans qui suivent la transmission.
Ce que la loi de finances pour 2026 a modifié
Pour les transmissions réalisées depuis le 21 février 2026, l'engagement individuel passe de quatre à six ans. Cette durée vaut aussi pour l'entreprise individuelle (article 787 C du CGI).
La loi exclut aussi de l'exonération la fraction de la valeur des titres qui représente certains biens de la société : biens de chasse ou de pêche, véhicules de tourisme, yachts, bateaux de plaisance, aéronefs, bijoux, métaux précieux, objets d'art, de collection ou d'antiquité, chevaux de course ou de concours, vins et alcools, logements et résidences. L'exclusion joue quand ces biens ne sont pas exclusivement affectés à l'activité pendant les trois ans avant la transmission, et jusqu'à la fin de l'engagement individuel. Elle se vérifie avant de donner.
Holding interposée ou vente : ne pas confondre
Une holding peut s'interposer entre vous et la société, sur deux niveaux au maximum, si les participations restent inchangées pendant les engagements. Si vous préparez plutôt une vente, le régime de l'apport cession répond à une autre logique et à d'autres conditions. Le choix se fait avant d'agir, sur votre situation.
Les repères du régime en vigueur
Quatre durées et un taux. Leur effet réel dépend de votre société, de vos bénéficiaires et de votre calendrier : c'est l'objet de la consultation.
Articles 787 B et 787 C du Code général des impôts, modifiés par l'article 8 de la loi de finances pour 2026, et doctrine administrative (BOFiP) mise à jour le 10 août 2026. Repères généraux pour les transmissions depuis le 21 février 2026. Une transmission antérieure suit les règles en vigueur à sa date.
Ce que le cabinet traite
Avant la transmission
- Éligibilité de la société, ou de la holding
- Engagement collectif ou unilatéral de conservation
- Revue des biens exclus depuis 2026
- Entreprise individuelle : article 787 C
Au moment de la transmission
- Acte de donation et engagement individuel
- Attestations de la société
- Évaluation des titres et calcul des droits
- Donation en pleine propriété ou avec démembrement
Pendant les engagements
- Suivi des durées et de la fonction de direction
- Opérations sur le capital pendant le pacte
- Attestation de fin d'engagement individuel
- Réponse à une demande de l'administration
Parlez de votre dossier avec Maître Bougrab.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se prépare votre pacte Dutreil
- 01
Consultation
Votre société, vos titres, vos bénéficiaires, votre calendrier. Maître Bougrab vous dit si le régime est ouvert et à quelles conditions.
- 02
Diagnostic et chiffrage
Éligibilité, seuils, fonction de direction, biens exclus, droits avec et sans pacte. Un devis écrit vous est remis avant toute intervention.
- 03
Engagements et transmission
Rédaction et enregistrement de l'engagement de conservation, acte de donation, engagement individuel, attestations de la société.
- 04
Suivi des engagements
Contrôle des durées et des conditions jusqu'à la fin de l'engagement individuel, puis dossier de fin d'engagement.
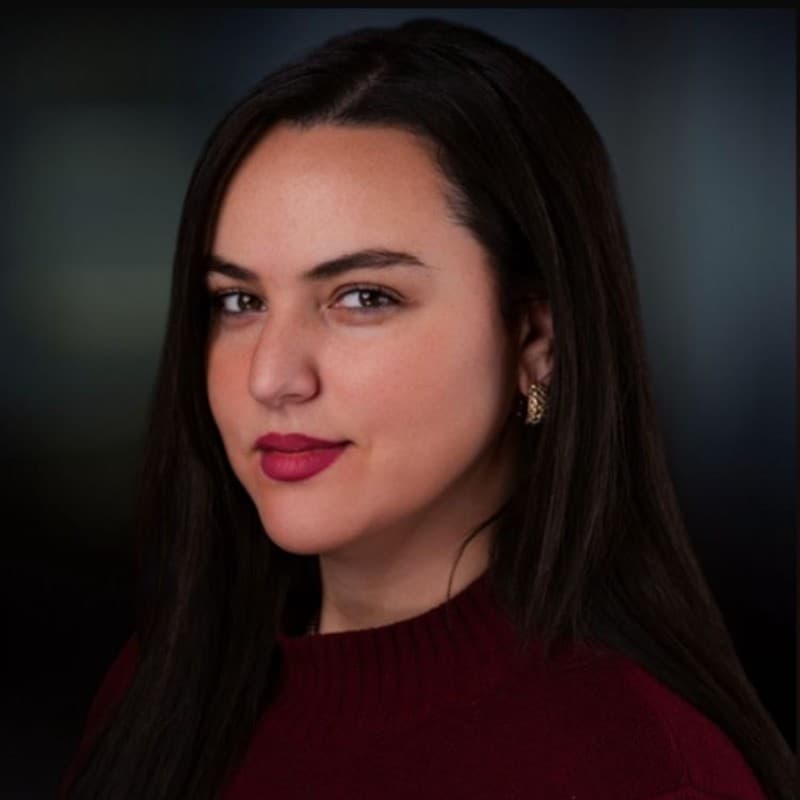
Votre interlocutrice
Maître Sarah Bougrab
Avocate au barreau des Hauts de Seine, 8 ans de fiscalité d'entreprise. Elle accompagne les dirigeants de la première holding jusqu'à la cession ou la transmission de leur groupe.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
Combien de temps faut il conserver les titres ?
L'engagement collectif dure au moins deux ans. L'engagement individuel de chaque bénéficiaire commence à la fin de l'engagement collectif et dure six ans pour les transmissions depuis le 21 février 2026, quatre ans pour les transmissions antérieures. Le calendrier exact dépend de la date de signature du pacte et de celle de la transmission.
Une holding peut elle bénéficier du pacte Dutreil ?
Une holding qui participe activement à la conduite de la politique de son groupe et rend des services spécifiques à ses filiales opérationnelles peut être éligible. Une holding qui gère seulement un portefeuille de titres ne l'est pas. Les sociétés interposées entre vous et la société opérationnelle sont admises dans la limite de deux niveaux, avec des participations conservées inchangées.
Qui doit exercer la fonction de direction ?
Pendant l'engagement collectif, un signataire de l'engagement. Après la transmission, un signataire ou un bénéficiaire qui a pris l'engagement individuel. Pour une société à l'impôt sur les sociétés, il s'agit d'une des fonctions de direction énumérées à l'article 975 du CGI, exercée de façon réelle. Pour une société de personnes, d'une activité professionnelle principale.
Et pour une entreprise individuelle ?
L'article 787 C du CGI exonère aussi 75 % de la valeur des biens affectés à l'exploitation, sans engagement collectif. Si l'entreprise a été acquise à titre onéreux, elle doit être détenue depuis plus de deux ans. Chaque bénéficiaire s'engage à conserver les biens pendant six ans à compter de la transmission, et l'un d'eux exploite l'entreprise pendant les trois ans qui suivent.
Quelles formalités déclaratives ?
Au dépôt de la déclaration de succession ou de l'acte de donation, vous remettez la copie de l'acte enregistré de l'engagement, l'attestation de la société et l'engagement individuel de chaque bénéficiaire. Une nouvelle attestation de la société doit ensuite être transmise à l'administration dans les trois mois du terme de l'engagement individuel, ou de la demande du service des impôts.
Que se passe t il si une condition n'est pas respectée ?
L'administration informe des motifs de la remise en cause et laisse trente jours pour présenter des observations. Si l'exonération est remise en cause, le complément de droits dû au jour de la transmission devient exigible avec l'intérêt de retard, et une majoration s'ajoute en cas de manquement délibéré. La rupture de l'engagement individuel par un bénéficiaire ne remet pas en cause l'exonération des autres.
Comment fonctionne la facturation ?
Nous alignons les intérêts. Nos forfaits sont attractifs et accompagnés d'honoraires de résultat. Un devis détaillé et transparent est établi avant toute intervention. Aucune surprise sur la facture.
Comment se déroule la première consultation ?
La consultation initiale est un échange de 30 minutes avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.