Succession et donation : les droits se préparent avant, pas au décès.
En ligne directe, chaque enfant reçoit 100 000 € sans droits, puis le barème monte de 5 % à 45 %. Cet abattement redevient disponible quinze ans après une donation. Le calendrier des donations, la rédaction des contrats d'assurance vie et le choix du conjoint survivant changent le montant final. Le cabinet chiffre votre transmission et en organise les étapes, sur le plan fiscal.
Consultation : 240 € HT (288 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
La consultation est faite pour vous si
- Vous voulez transmettre une partie de votre patrimoine de votre vivant, à vos enfants ou à vos petits enfants.
- Vous héritez et vous voulez comprendre le calcul des droits, ou l'effet du choix du conjoint survivant.
- Vous détenez des contrats d'assurance vie et vous voulez savoir comment ils seront taxés au décès.
- Vous dirigez une société et la transmission de vos titres fait partie de votre succession.
Ce que cette consultation ne couvre pas
- Les conflits entre héritiers : contestation d'un testament, partage judiciaire, indivision en litige
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal et le droit de la famille
Comment se calculent les droits de succession
Les droits se calculent héritier par héritier, sur sa part. On retire de cette part l'abattement lié au lien de parenté, puis on applique le barème par tranches. En ligne directe, l'abattement est de 100 000 € par enfant et le barème va de 5 % à 45 %. Le conjoint survivant et le partenaire de Pacs sont exonérés.
Pour un frère ou une sœur, l'abattement tombe à 15 932 € et le taux est de 35 % puis 45 % au delà de 24 430 €. Il est exonéré s'il remplit trois conditions : célibataire, veuf, divorcé ou séparé de corps ; âgé de plus de 50 ans ou atteint d'une infirmité qui l'empêche de travailler ; domicilié avec le défunt pendant les cinq années précédant le décès. Un neveu ou une nièce a 7 967 € d'abattement et paie 55 %. Une personne non parente paie 60 % après un abattement de 1 594 €.
Exemple : un enfant reçoit 400 000 €, sans donation antérieure. Sa part taxable est de 300 000 €. Ses droits atteignent 58 194,35 €, soit environ 14,5 % de ce qu'il reçoit.
Donner de son vivant : la règle des quinze ans
Une donation consomme l'abattement du donataire. Au décès, les donations de moins de quinze ans sont rappelées : l'abattement déjà utilisé n'est pas disponible une seconde fois. Au delà de quinze ans, il redevient entier. Une première donation faite tôt laisse donc le temps d'en faire une seconde, ou de transmettre la succession avec l'abattement complet.
Le don familial de sommes d'argent ajoute 31 865 € par donataire, tous les quinze ans, si le donateur a moins de 80 ans et le donataire est majeur. Il se cumule avec l'abattement de 100 000 € et se déclare dans le mois.
Jusqu'au 31 décembre 2026, un don de somme d'argent à un enfant, un petit enfant ou, à défaut de descendant, un neveu ou une nièce est exonéré jusqu'à 100 000 € par donateur et par bénéficiaire, 300 000 € au plus par bénéficiaire, s'il sert dans les six mois à acheter un logement neuf ou à financer certains travaux de rénovation énergétique de la résidence principale. Le logement doit rester la résidence principale, ou être loué comme telle, pendant cinq ans.
Assurance vie : deux régimes selon l'âge des versements
Pour les primes versées avant 70 ans, chaque bénéficiaire reçoit 152 500 € sans prélèvement, tous contrats confondus sur la même tête. Au delà, le prélèvement est de 20 % jusqu'à 700 000 € de part taxable, puis de 31,25 %. Ce prélèvement n'entame pas l'abattement de 100 000 € de la succession.
Pour les primes versées après 70 ans, seules les primes sont taxées, pas les gains. Elles suivent les droits de succession selon le lien de parenté, après un abattement global de 30 500 € partagé entre les bénéficiaires. Le conjoint, le partenaire de Pacs et le frère ou la sœur qui remplit les trois conditions sont exonérés dans les deux régimes.
La clause bénéficiaire décide de tout. Tant que le bénéficiaire ne l'a pas acceptée, vous pouvez la modifier seul. Le capital n'entre ni dans le rapport ni dans la réduction de la succession, sauf primes manifestement exagérées au regard de vos revenus et de votre patrimoine.
Conjoint survivant, démembrement, titres de société
Quand tous les enfants sont communs, le conjoint survivant choisit entre l'usufruit de la totalité et la pleine propriété du quart. Le choix change la part taxable de chaque enfant. Avec l'usufruit, les enfants reçoivent la nue propriété, évaluée selon l'âge de l'usufruitier au jour du décès : 70 % de la valeur si le conjoint a entre 71 et 80 ans.
Si votre succession comprend les titres d'une société que vous dirigez, le pacte Dutreil peut exonérer 75 % de leur valeur, à des conditions qui se mettent en place avant la transmission. Une holding change aussi la façon dont ces titres se transmettent. Ces deux sujets se préparent avec la succession, pas séparément.
Les repères du droit en vigueur
Quatre montants qui reviennent dans presque toutes les transmissions. Leur effet réel dépend de votre famille, de vos contrats et de votre calendrier : c'est l'objet de la consultation.
Code général des impôts, articles 777, 779, 784, 790 A bis, 790 G, 796-0 bis, 796-0 ter, 757 B et 990 I, dans leur version en vigueur au 23 octobre 2026. Repères généraux : votre situation exacte dépend de votre famille, de vos contrats et des donations déjà faites.
Ce que le cabinet traite
Préparer la transmission
- Calendrier des donations et règle des quinze ans
- Don familial et don exonéré de 2026
- Clauses bénéficiaires d'assurance vie
- Transmission des titres : pacte Dutreil, holding
Au moment de la succession
- Calcul des droits héritier par héritier
- Choix du conjoint survivant : usufruit ou quart
- Taxation des contrats d'assurance vie
- Donations rappelées et abattements restants
Le patrimoine du dirigeant
- Titres de société dans la succession
- Holding patrimoniale et transmission
- Immobilier détenu en direct ou en SCI
- Articulation avec l'impôt sur la fortune immobilière
Parlez de votre dossier avec Maître Bougrab.
Consultation : 240 € HT (288 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se prépare votre transmission
- 01
Consultation
Votre famille, votre patrimoine, vos contrats, les donations déjà faites. Maître Bougrab vous dit ce que coûterait la succession aujourd'hui et quels leviers sont ouverts.
- 02
Chiffrage
Droits avec et sans anticipation, scénario par scénario. Un devis écrit vous est remis avant toute intervention.
- 03
Mise en œuvre
Stratégie écrite, clauses d'assurance vie, préparation des donations avec votre notaire, déclarations fiscales.
- 04
Suivi
Calendrier des quinze ans, revue des contrats et de la stratégie quand votre situation change.
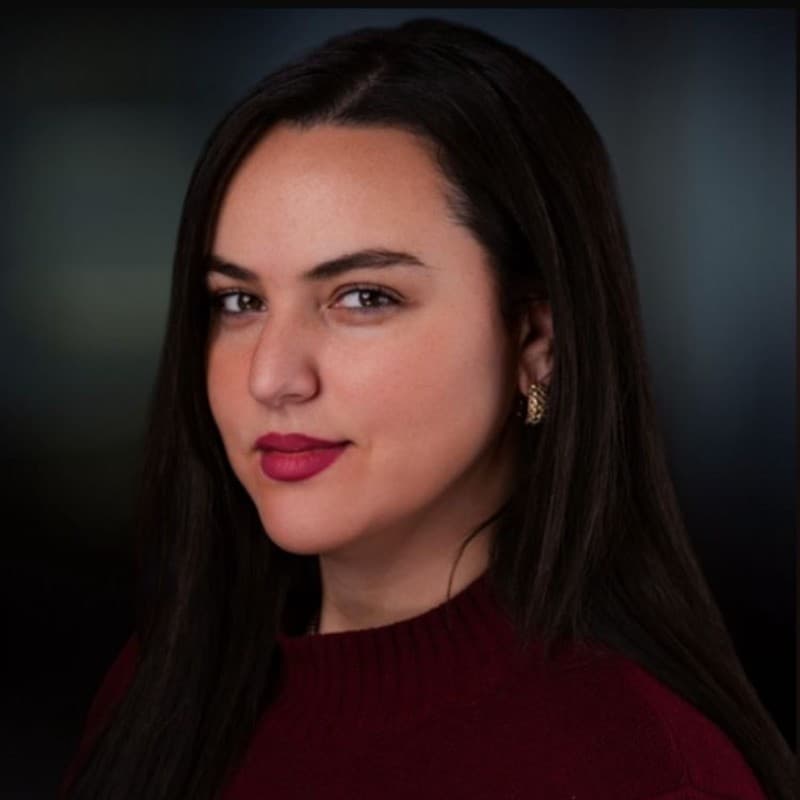
Votre interlocutrice
Maître Sarah Bougrab
Avocate fiscaliste au barreau des Hauts de Seine, 8 ans de fiscalité, au service des entreprises comme des particuliers. Elle traite la transmission sous l'angle fiscal : ce que chaque héritier paiera, et ce qu'une préparation en amont permet de réduire dans le cadre de la loi.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
Combien paie un enfant qui hérite de 400 000 € ?
Sans donation antérieure, sa part taxable est de 400 000 € moins l'abattement de 100 000 €, soit 300 000 €. Le barème en ligne directe donne 58 194,35 € de droits, environ 14,5 % de ce qu'il reçoit. Le montant change s'il a reçu une donation dans les quinze ans, ou si une partie lui revient par assurance vie.
Le conjoint survivant paie t il des droits de succession ?
Non. Le conjoint survivant et le partenaire de Pacs sont exonérés de droits de succession. Ils sont aussi exonérés sur les capitaux d'assurance vie qu'ils reçoivent comme bénéficiaires.
Qu'est ce que le rappel fiscal des donations ?
Au décès, l'administration tient compte des donations consenties au même héritier depuis moins de quinze ans. L'abattement qu'elles ont utilisé est déduit, et les tranches du barème déjà consommées ne sont pas réutilisées. Une donation de plus de quinze ans n'est pas rappelée.
Comment est taxée l'assurance vie au décès ?
Cela dépend de l'âge auquel les primes ont été versées. Avant 70 ans : 152 500 € par bénéficiaire sans prélèvement, puis 20 % et 31,25 %. Après 70 ans : les primes, sans les gains, suivent les droits de succession après un abattement global de 30 500 €. Le conjoint et le partenaire de Pacs sont exonérés dans les deux cas.
Le don de 100 000 € pour un logement est il encore possible ?
Oui, pour les sommes versées jusqu'au 31 décembre 2026. Le don doit être employé dans les six mois à l'achat d'un logement neuf ou à certains travaux de rénovation énergétique de la résidence principale du bénéficiaire, et le logement conservé comme résidence principale, ou loué comme telle, pendant cinq ans. Un apport à une SCI ne remplit pas la condition.
Traitez vous les litiges entre héritiers ?
Non. Le cabinet intervient sur la fiscalité de la transmission : calcul et réduction des droits, donations, assurance vie, titres de société. La contestation d'un testament ou un partage conflictuel relèvent d'un avocat en droit de la famille.
Comment fonctionne la facturation ?
Nous alignons les intérêts. Nos forfaits sont attractifs et accompagnés d'honoraires de résultat. Un devis détaillé et transparent est établi avant toute intervention. Aucune surprise sur la facture.
Comment se déroule la première consultation ?
La consultation initiale est un échange avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 240 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation : 240 € HT (288 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.