Investir en immobilier ou par votre société : choisir la structure avant d'acheter.
SCI, location meublée, holding, réinvestissement d'un prix de cession. La structure choisie au départ décide de l'impôt sur les revenus, à la revente et à la transmission. Elle se change difficilement après coup.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
- 450+entreprises et dirigeants accompagnés
- 104avis Google, tous à 5 étoiles
- 8 ansde fiscalité
- 2 à 120 M€opérations de cession et d'acquisition structurées
La consultation est faite pour vous si
- Votre société dégage de la trésorerie et vous voulez l'investir.
- Vous achetez ou détenez de l'immobilier locatif, en direct, en SCI ou en location meublée.
- Vous réinvestissez le prix de cession de votre entreprise.
- Votre patrimoine immobilier approche ou dépasse le seuil de l'IFI.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal et le droit de la famille
SCI à l'impôt sur le revenu ou à l'impôt sur les sociétés
À l'impôt sur le revenu, les loyers nets s'ajoutent à vos revenus personnels, et la plus value de revente bénéficie d'abattements pour durée de détention : exonération d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans. À l'impôt sur les sociétés, le bien s'amortit et le bénéfice est imposé à 15 % puis 25 %, mais la plus value se calcule sur la valeur nette comptable, sans abattement pour durée de détention.
Le bon choix dépend de la durée de détention prévue, de votre besoin de revenus et de la transmission envisagée. L'option pour l'impôt sur les sociétés ne peut être révoquée que pendant une période limitée, ensuite elle est définitive.
Location meublée non professionnelle : la règle a changé en 2025
Pour les ventes réalisées depuis le 15 février 2025, les amortissements déduits pendant la location sont retranchés du prix d'acquisition dans le calcul de la plus value du loueur en meublé non professionnel. La plus value imposable augmente d'autant. Certaines résidences de services, comme les résidences étudiantes ou pour personnes âgées, restent hors de ce mécanisme.
Un investissement prévu en location meublée se recalcule avec cette règle, en particulier si la revente intervient avant le terme des abattements.
Holding patrimoniale : la taxe créée en 2026
La loi de finances pour 2026 a créé une taxe de 20 % sur certains actifs non professionnels des sociétés soumises à l'impôt sur les sociétés. Elle vise celles dont les actifs atteignent au moins 5 millions d'euros, contrôlées à 50 % au moins par une personne physique et sa famille, et dont les revenus passifs dépassent la moitié des produits. Seuls des biens limitativement énumérés sont taxés, comme les logements mis à disposition de l'associé, les véhicules, bateaux de plaisance et aéronefs. Elle s'applique aux exercices clos à compter du 31 décembre 2026.
Les repères qui structurent vos décisions
Articles 150 VB, 150 VC, 219, 235 ter C, 239 et 964 du Code général des impôts, loi de finances pour 2025 (article 84), loi de finances pour 2026. Repères généraux au 1er janvier 2026, qui ne remplacent pas l'analyse de votre situation.
Ce que le cabinet traite
Immobilier
- SCI à l'impôt sur le revenu ou sur les sociétés
- Location meublée et plus values
- Achat en direct, en SCI ou par la holding
- IFI et biens professionnels
Holding et trésorerie
- Holding patrimoniale et réinvestissement
- Placement de la trésorerie de la société
- Taxe de l'article 235 ter C
- Réemploi du prix de cession (150-0 B ter)
Transmission
- Donation de parts de SCI
- Démembrement de propriété
- Transmission de la holding
- Organisation de la succession
Parlez de votre dossier avec Maître Bougrab.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se déroule l'accompagnement
- 01
Consultation
Votre patrimoine, vos sociétés, vos projets d'investissement et de transmission. Premières recommandations à l'issue de l'échange.
- 02
Bilan chiffré
Structures comparées sur la durée de détention prévue, à l'achat, pendant la détention et à la revente. Devis écrit avant toute intervention.
- 03
Mise en œuvre
Statuts de SCI ou de holding, options fiscales, actes, en lien avec votre notaire et votre expert comptable.
- 04
Revue régulière
Les règles changent à chaque loi de finances. Votre organisation est revue avec elles.
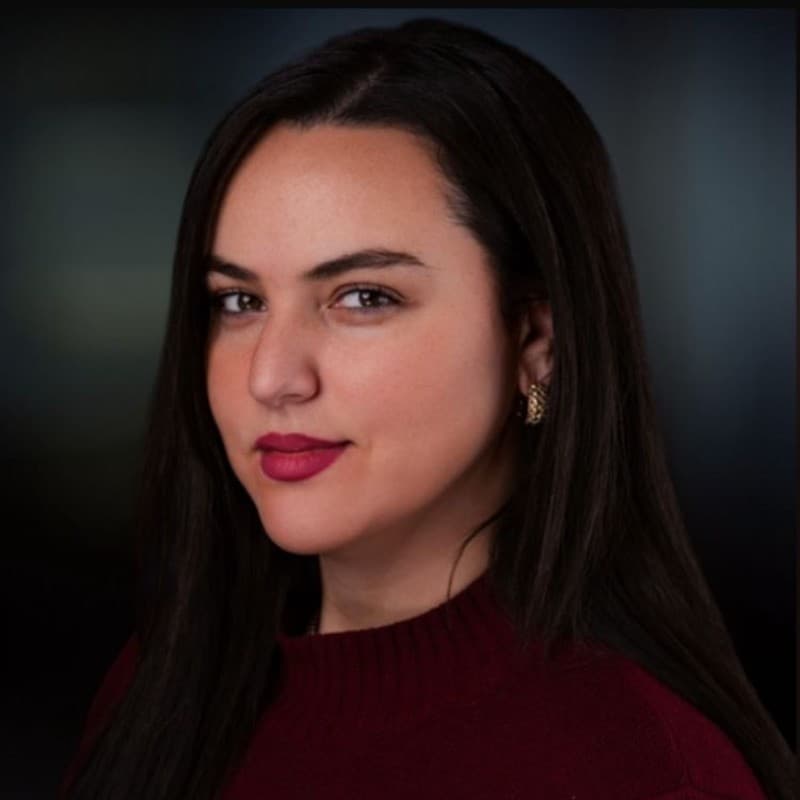
Votre interlocutrice
Maître Sarah Bougrab
Avocate fiscaliste au barreau des Hauts de Seine, 8 ans de fiscalité, au service des entreprises comme des particuliers. Elle relie la fiscalité de votre société, de vos investissements et de votre transmission dans une même analyse.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
SCI à l'IR ou à l'IS : laquelle choisir ?
L'impôt sur le revenu convient mieux à une détention longue, car la plus value s'efface avec le temps : exonération d'impôt après 22 ans, de prélèvements sociaux après 30 ans. L'impôt sur les sociétés réduit l'impôt pendant la détention grâce à l'amortissement, mais alourdit la revente. Le choix se fait sur votre horizon de détention et votre besoin de revenus.
Faut il investir avec la trésorerie de sa société ?
Investir par la société évite de sortir la trésorerie en dividendes, donc d'en payer l'impôt personnel. En contrepartie, les revenus et la revente sont imposés dans la société, et certains biens détenus par une holding entrent depuis 2026 dans la taxe de l'article 235 ter C. L'arbitrage dépend de ce que vous achetez et de l'usage que vous en ferez.
Qu'est ce qui a changé pour la location meublée non professionnelle ?
Pour les ventes réalisées depuis le 15 février 2025, les amortissements déduits pendant la location sont retranchés du prix d'acquisition dans le calcul de la plus value (article 150 VB du Code général des impôts). La plus value imposable augmente d'autant. Certaines résidences de services restent hors de ce mécanisme.
Qui paie l'IFI ?
Les personnes dont le patrimoine immobilier net taxable dépasse 1,3 million d'euros au 1er janvier. Les biens affectés à votre activité professionnelle principale en sont exclus sous conditions, et l'immobilier détenu au travers de sociétés est en principe pris en compte à hauteur de vos parts. La structure de détention a donc un effet direct sur l'assiette.
Comment se déroule la première consultation ?
La consultation initiale est un échange avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.