Médecins et chirurgiens dentistes : votre exercice, votre société et votre patrimoine dans le même plan.
Exercice en nom propre ou en société, rémunération, holding, patientèle à céder ou à reprendre. Chaque choix d'organisation change votre fiscalité personnelle. Le cabinet traite les deux ensemble.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
- 450+entreprises et dirigeants accompagnés
- 104avis Google, tous à 5 étoiles
- 8 ansde fiscalité
- 2 à 120 M€opérations de cession et d'acquisition structurées
La consultation est faite pour vous si
- Vous exercez en nom propre et votre bénéfice progresse chaque année.
- Vous envisagez de passer en société d'exercice libéral, seul ou avec des associés.
- Vous exercez déjà en SELARL ou en SELAS et vous arbitrez entre rémunération et dividendes.
- Vous préparez la cession de votre patientèle, l'arrivée d'un associé ou votre départ à la retraite.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal et le droit de la famille
Exercice individuel ou société d'exercice : ce qui change
En exercice individuel, le bénéfice du cabinet est imposé à votre nom dans la catégorie des bénéfices non commerciaux. Il supporte l'impôt et les cotisations sociales en totalité, qu'il soit dépensé ou mis de côté. En société d'exercice libéral soumise à l'impôt sur les sociétés, le bénéfice laissé dans la société est imposé à 15 % puis 25 %, et votre impôt personnel ne porte que sur ce que vous en retirez.
Le passage en société a un coût : formalités, comptabilité, et une plus value à traiter lors de l'apport de la patientèle. Il se décide sur des chiffres, pas sur une règle générale. Le simulateur médecin du site donne un premier ordre de grandeur.
Dividendes en société d'exercice : la règle des 10 %
Dans une société d'exercice libéral, la part des dividendes de l'associé qui y exerce et qui dépasse 10 % du capital, des primes d'émission et des sommes laissées en compte courant peut supporter des cotisations sociales, comme une rémunération. La Cour de cassation a précisé que ce seuil s'apprécie au niveau de la société qui distribue, même lorsque les titres sont détenus par une holding.
Les modalités varient selon la forme de la société et le statut du praticien. Elles se vérifient au cas par cas avant de fixer la politique de distribution.
La SPFPL, holding des professions libérales
La société de participations financières de professions libérales détient les titres d'une ou plusieurs sociétés d'exercice. Elle sert à faire entrer un associé, à financer le rachat de parts ou à préparer une transmission. Son cadre a été refondu par l'ordonnance du 8 février 2023, en vigueur depuis le 1er septembre 2024. Les règles propres à chaque profession continuent de s'appliquer.
Les repères qui structurent vos décisions
Articles 200 A et 219 du Code général des impôts, article L131-6 du Code de la sécurité sociale, ordonnance n° 2023-77 du 8 février 2023, Cass. 2e civ., 19 octobre 2023, n° 21-20.366. Repères généraux au 1er janvier 2026, qui ne remplacent pas l'analyse de votre situation.
Ce que le cabinet traite
Exercice et structure
- Exercice individuel ou société d'exercice libéral
- Choix entre SELARL et SELAS
- Rémunération et dividendes du praticien
- Société civile de moyens et partage des frais
Holding et immobilier
- SPFPL et rachat de parts
- SCI pour les murs du cabinet
- Trésorerie de la société et placements
- Patrimoine privé et IFI
Cession et transmission
- Cession ou apport de la patientèle
- Entrée et sortie d'associés
- Plus values professionnelles et régimes d'exonération
- Départ à la retraite et transmission
Parlez de votre dossier avec Maître Bougrab.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se déroule l'accompagnement
- 01
Consultation
Votre mode d'exercice, vos revenus, vos projets d'association ou de cession. Premières recommandations à l'issue de l'échange.
- 02
Bilan chiffré
Exercice individuel et société comparés sur plusieurs années, rémunération et dividendes compris. Devis écrit avant toute intervention.
- 03
Mise en œuvre
Statuts, apport de la patientèle, holding, actes, en lien avec votre expert comptable et votre ordre professionnel.
- 04
Revue régulière
Les règles changent à chaque loi de finances. Votre organisation est revue avec elles.
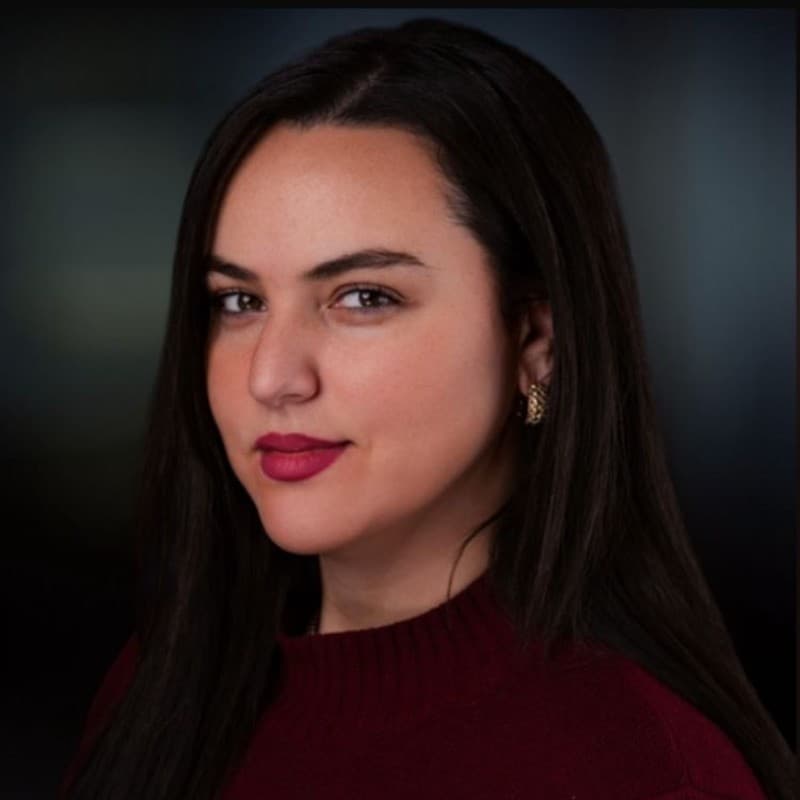
Votre interlocutrice
Maître Sarah Bougrab
Avocate fiscaliste au barreau des Hauts de Seine, 8 ans de fiscalité, au service des entreprises comme des particuliers. Elle traite la fiscalité du praticien et celle de sa société d'exercice dans le même dossier, en lien avec l'expert comptable du cabinet.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
Quand passer d'un exercice individuel à une société d'exercice libéral ?
Quand une partie du bénéfice n'est pas consommée chaque année. En exercice individuel, tout le bénéfice est imposé et supporte les cotisations sociales, même s'il reste sur le compte. En société soumise à l'impôt sur les sociétés, ce qui reste dans la société est imposé à 15 % puis 25 %. Le gain dépend de votre niveau de bénéfice, de votre besoin de revenus et du coût de fonctionnement de la société : il se chiffre avant de décider.
SELARL ou SELAS : quelle différence fiscale ?
Le statut social du dirigeant et le traitement des dividendes diffèrent entre les deux formes, et les règles propres aux professions de santé s'y ajoutent. Le choix se fait sur une simulation de votre rémunération et de vos distributions, pas sur une préférence de principe.
À quoi sert une SPFPL ?
C'est une holding réservée aux professions libérales. Elle détient des parts de sociétés d'exercice, ce qui permet de financer un rachat de parts avec les dividendes de la société d'exercice, de faire entrer un associé ou d'organiser une transmission. Sans opération à financer ou à préparer, elle peut ajouter des coûts sans gain.
Comment est imposée la cession d'une patientèle ?
La plus value réalisée sur la cession de la patientèle est une plus value professionnelle. Plusieurs régimes peuvent l'exonérer en tout ou partie, selon le montant de vos recettes, la valeur de ce qui est cédé ou votre départ à la retraite (articles 151 septies, 238 quindecies et 151 septies A du Code général des impôts). Chacun a ses conditions, qui se vérifient avant de signer.
Comment se déroule la première consultation ?
La consultation initiale est un échange avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.