Impatriation

S'installer ou revenir en France : le régime des impatriés se prépare avant l'arrivée.

Une entreprise en France vous recrute après plusieurs années à l'étranger. Le régime des impatriés peut exonérer une partie de votre rémunération et de certains revenus étrangers pendant huit ans, à condition d'en remplir les conditions dès la prise de fonctions.

Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.

Être rappelé par le cabinet

Quatre champs, tous nécessaires pour vous rappeler sous 24 heures ouvrées.

En envoyant ce formulaire, vous demandez à être rappelé. La SELARL Beyond Avocats utilise ces informations pour répondre à votre demande et vous contacter, et les conserve 3 ans au plus à compter du dernier contact. Vous disposez de droits d'accès, de rectification et de suppression. Voir la politique de confidentialité.

  • 450+entreprises et dirigeants accompagnés
  • 104avis Google, tous à 5 étoiles
  • 8 ansde fiscalité
  • 2 à 120 M€opérations de cession et d'acquisition structurées

La consultation est faite pour vous si

  • Vous rentrez en France après au moins cinq ans de résidence fiscale à l'étranger.
  • Une entreprise établie en France vous recrute, ou votre groupe vous y affecte.
  • Vous négociez votre rémunération d'arrivée et votre date de prise de fonctions.
  • Vous gardez des placements, des titres ou un patrimoine à l'étranger.

Ce que cette consultation ne couvre pas

  • L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
  • Le droit immobilier courant : bail, loyers, copropriété
  • Le droit pénal et le droit de la famille

Les conditions du régime

Le régime vise les salariés et dirigeants qui n'ont pas été domiciliés fiscalement en France au cours des cinq années civiles précédant leur prise de fonctions dans une entreprise établie en France. Il s'applique jusqu'au 31 décembre de la huitième année qui suit la prise de fonctions. Aucun agrément préalable n'est demandé : il faut en remplir les conditions et pouvoir le justifier.

Ce qui est exonéré

La prime d'impatriation est exonérée d'impôt sur le revenu, pour son montant réel ou, sur option, à hauteur de 30 % de la rémunération nette. La part de rémunération liée à l'activité exercée à l'étranger peut aussi être exonérée, dans une limite globale. La rémunération qui reste imposable doit être au moins égale à celle de fonctions analogues en France.

La moitié de certains revenus de source étrangère, comme des dividendes, des intérêts ou des plus values de cession de titres, peut également être exonérée pendant la même période, sous conditions.

Les repères du régime

5 ansHors de France avant l'arrivéeAnnées civiles de domicile fiscal à l'étranger avant la prise de fonctions.
8 ansDurée du régimeJusqu'au 31 décembre de la huitième année suivant la prise de fonctions.
30 %Forfait de prime d'impatriationExonération forfaitaire de la rémunération nette, sur option.
50 %Revenus étrangers exonérésPart de certains dividendes, intérêts et plus values de source étrangère.

Article 155 B du Code général des impôts. Repères généraux au 1er janvier 2026, qui ne remplacent pas l'analyse de votre situation.

Situations traitées par le cabinet

Retour des Émirats, régime des impatriés

Situation

Un cadre dirigeant rentre en France avec sa famille après sept ans dans le Golfe. Sans préparation, sa rémunération aurait été imposée en totalité dès la première année.

Ce que le cabinet a fait

Le cabinet a sécurisé son éligibilité au régime des impatriés, négocié la structuration de sa rémunération avec son employeur et fixé la date de transfert de son domicile fiscal.

Issue

L'économie d'impôt est estimée à 300 000 € sur huit ans.
Situation réelle, anonymisée. Chaque dossier est particulier : cette issue ne préjuge pas de celle d'un autre dossier.

Ce que le cabinet traite

Avant l'arrivée

  • Vérification de l'éligibilité
  • Date de transfert du domicile fiscal
  • Rémunération et prime d'impatriation
  • Résidence fiscale et convention fiscale

Pendant le régime

  • Déclarations et justificatifs
  • Revenus et placements à l'étranger
  • Rémunération de dirigeant
  • Immobilier en France et à l'étranger

Après

  • Sortie du régime
  • Nouveau départ et exit tax
  • Structuration du patrimoine
  • Transmission

Parlez de votre dossier avec Maître Bougrab.

Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.

Comment se déroule l'accompagnement

  1. 01

    Consultation

    Votre parcours à l'étranger, votre futur contrat, votre patrimoine. Premières recommandations à l'issue de l'échange.

  2. 02

    Bilan chiffré

    Éligibilité, structure de rémunération et économie attendue sur la durée du régime. Devis écrit avant toute intervention.

  3. 03

    Mise en œuvre

    Échange avec l'employeur sur la rémunération, date de transfert du domicile, premières déclarations.

  4. 04

    Suivi

    Déclarations annuelles et revenus étrangers tant que le régime s'applique.

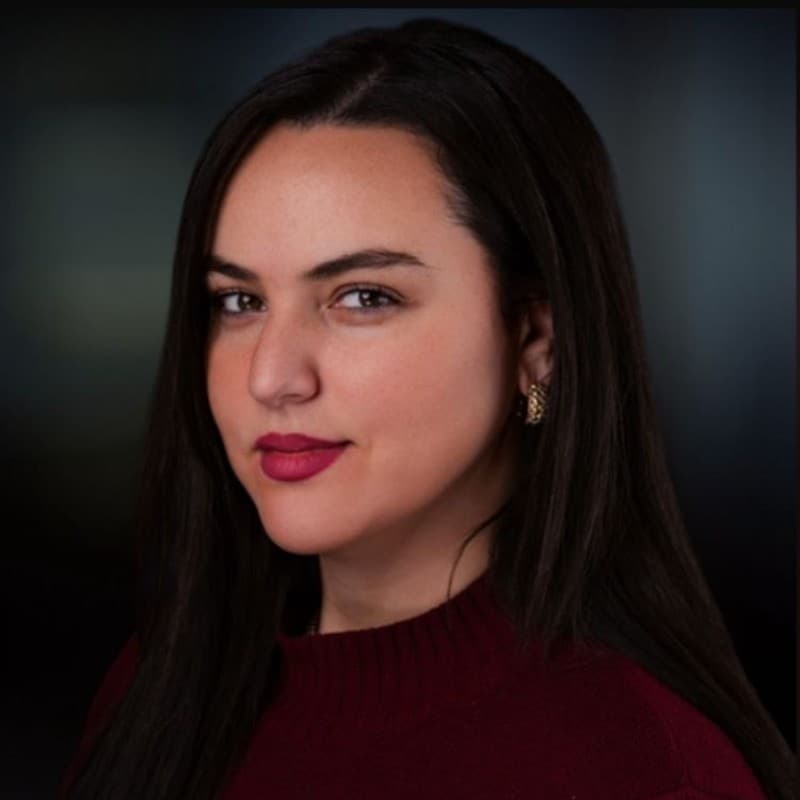
Maître Sarah Bougrab, avocate en droit fiscal, fondatrice de Beyond Avocats

Votre interlocutrice

Maître Sarah Bougrab

Avocate fiscaliste au barreau des Hauts de Seine, 8 ans de fiscalité, au service des entreprises comme des particuliers. Elle sécurise le régime avant la signature du contrat, quand la rémunération et la date d'arrivée se décident encore.

  • 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
  • 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
  • 2018Fidal, responsable du pôle startups et scale ups
  • 2023Fondation de Beyond Avocats à Neuilly sur Seine

Ce qui se passe lors de la consultation

  1. 1Analyse de votre structure juridique et fiscale actuelle
  2. 2Identification des risques et des points de friction
  3. 3Présentation des opportunités d'optimisation
  4. 4Proposition de mission si pertinent

Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.

Questions fréquentes

Qui peut bénéficier du régime des impatriés ?

Les salariés et dirigeants recrutés par une entreprise établie en France, ou affectés en France par leur groupe, qui n'y ont pas eu leur domicile fiscal pendant les cinq années civiles précédant leur prise de fonctions. Le régime s'applique jusqu'au 31 décembre de la huitième année suivante.

La prime d'impatriation doit elle figurer dans le contrat ?

Elle peut être prévue au contrat pour son montant réel. À défaut, une exonération forfaitaire de 30 % de la rémunération nette est possible sur option. Le choix se fait avant la signature, parce qu'il pèse sur la rémunération qui reste imposable.

Quand consulter ?

Avant de signer le contrat et de fixer la date d'arrivée. Ce sont ces deux éléments qui ouvrent ou ferment le régime, et qui fixent son rendement sur huit ans.

Comment se déroule la première consultation ?

La consultation initiale est un échange avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.

Une question sans réponse ? Appelez ou réservez.

Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.

Réserver une consultation

Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.

Maître Sarah Bougrab, avocate au barreau des Hauts de Seine. SELARL Beyond Avocats, 2 rue Frédéric Passy, 92200 Neuilly sur Seine. Téléphone 01 84 80 81 15. Mentions légales · Confidentialité