Créer votre holding, au bon moment et dans le bon cadre.
Remontée des dividendes, apport de vos titres, réinvestissement, cession, transmission : une holding change la fiscalité de votre groupe si elle est montée dans le bon ordre. Le cabinet calibre la structure avant les statuts, pas après.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
- 450+entreprises et dirigeants accompagnés
- 104avis Google, tous à 5 étoiles
- 8 ansde fiscalité d'entreprise
- 2 à 120 M€opérations de cession et d'acquisition structurées
La consultation est faite pour vous si
- Votre société dégage des bénéfices que vous réinvestissez plutôt que de les percevoir.
- Vous détenez plusieurs sociétés, ou vous prévoyez d'en créer ou d'en racheter une autre.
- Vous envisagez de vendre votre société dans les années qui viennent.
- Vous préparez la transmission de votre entreprise à vos enfants.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal, le droit de la famille et le droit du travail
Ce qu'une holding change, concrètement
Sans holding, chaque euro de bénéfice que vous sortez de votre société pour l'investir ailleurs est d'abord imposé entre vos mains : 31,4 % de prélèvement forfaitaire sur les dividendes perçus depuis le 1er janvier 2026. Sur 100 € distribués, il vous en reste 68,60 à investir.
Avec une holding qui détient au moins 5 % du capital de votre société depuis deux ans, les dividendes remontent sous le régime mère fille. Seule une quote part de 5 % est soumise à l'impôt sur les sociétés, soit environ 1,25 % au taux de 25 %. Sur 100 € remontés, la holding garde 98,75 € pour financer une nouvelle société, un rachat ou un investissement.
La holding n'efface pas l'impôt personnel. Elle le reporte au jour où vous percevez l'argent, et vous laisse investir entre temps avec un capital presque entier.
Le moment de la création compte autant que la structure
Créer une holding au dessus d'une société qui existe déjà suppose de lui apporter vos titres. Cet apport peut bénéficier d'un report d'imposition de la plus value (article 150-0 B ter du CGI), avec une obligation de réinvestissement si la holding revend les titres dans les trois ans.
Holding animatrice ou patrimoniale, société par actions ou société civile, rachat de titres financé par emprunt, pacte d'associés : ces choix fixent le coût de la structure, vos marges de manœuvre en cas de cession et le traitement de la transmission. Ils se font avant la signature des statuts.
Les repères fiscaux en vigueur
Quatre chiffres qui décident de l'intérêt d'une holding. Leur effet réel dépend de vos flux, de votre horizon et de vos projets : c'est l'objet de la consultation.
Articles 145, 200 A, 216, 223 A, 223 B et 150-0 B ter du Code général des impôts, loi de financement de la sécurité sociale pour 2026 (n° 2025-1403). Repères généraux au 1er janvier 2026, qui ne remplacent pas l'analyse de votre situation.
Ce que le cabinet traite
Création et choix de la structure
- Holding animatrice ou patrimoniale
- Apport de titres et report d'imposition
- Rachat de titres par une holding (OBO)
- Statuts et pacte d'associés
Fonctionnement du groupe
- Remontée des dividendes, régime mère fille
- Intégration fiscale
- Réorganisations intragroupe
- Rémunération du dirigeant et de la holding
Cession et transmission
- Apport cession (150-0 B ter) avant une vente
- Réinvestissement du prix de cession
- Transmission d'entreprise et pacte Dutreil
- Donation, démembrement de propriété
Parlez de votre dossier avec Maître Bougrab.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se monte votre holding avec le cabinet
- 01
Consultation de 30 minutes
Vos sociétés, vos flux, vos projets à trois et cinq ans. Maître Bougrab vous dit si une holding se justifie, et laquelle.
- 02
Schéma et chiffrage
Scénarios comparés, coût de la structure, calendrier. Un devis écrit vous est remis avant toute intervention.
- 03
Création et apport
Rédaction des statuts et des actes d'apport ou de cession de titres, sécurisation du report d'imposition.
- 04
Vie du groupe
Remontées de dividendes, opérations entre sociétés, préparation d'une cession ou d'une transmission.
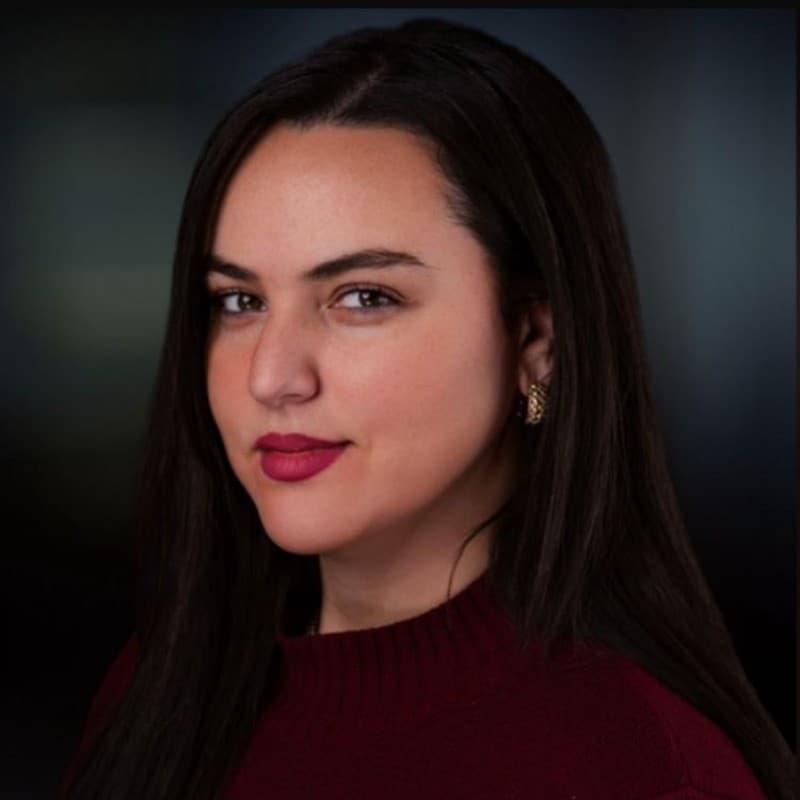
Votre interlocutrice
Maître Sarah Bougrab
Avocate au barreau des Hauts de Seine, 8 ans de fiscalité d'entreprise. Elle accompagne les dirigeants de la première holding jusqu'à la cession ou la transmission de leur groupe.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
À partir de quel bénéfice une holding devient intéressante ?
Il n'existe pas de seuil légal. La vraie question est ce que vous faites de vos bénéfices. Si vous les réinvestissez, l'écart entre 31,4 % d'imposition sur un dividende perçu en direct et environ 1,25 % sur un dividende remonté en holding devient vite significatif. Si vous percevez tout pour vivre, l'intérêt est plus faible. La consultation sert à trancher sur vos chiffres.
Holding avant ou après la société d'exploitation : quel ordre choisir ?
Créée en premier, la holding souscrit directement au capital de la société d'exploitation : aucun apport de titres à organiser. Ajoutée ensuite, elle suppose un apport ou une cession de vos titres, avec leurs conséquences fiscales. Les deux chemins sont possibles, leur coût et leurs délais diffèrent.
Quel rôle joue la holding dans la vente de votre société ?
Si vous apportez vos titres à une holding que vous contrôlez avant la vente, la plus value d'apport est placée en report d'imposition. La holding peut ensuite vendre. Si la vente intervient dans les trois ans suivant l'apport, une partie du prix doit être réinvestie dans une activité économique pour conserver le report. Le calendrier se prépare avant de signer quoi que ce soit avec un acquéreur.
Dans quels cas créer une holding ?
Dès lors que vous générez des bénéfices significatifs dans votre société opérationnelle, que vous souhaitez réinvestir, protéger votre patrimoine ou préparer une cession. La holding peut permettre d'optimiser la fiscalité des dividendes (régime mère fille), de différer l'imposition sur une plus value ou de structurer une transmission dans des conditions avantageuses. Le moment optimal dépend de votre situation, c'est l'objet de la consultation initiale.
Comment fonctionne la facturation ?
Nous alignons les intérêts. Nos forfaits sont attractifs et accompagnés d'honoraires de résultat. Un devis détaillé et transparent est établi avant toute intervention. Aucune surprise sur la facture.
Comment se déroule la première consultation ?
La consultation initiale est un échange de 30 minutes avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation de 30 minutes : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.