Quitter la France avec des titres de société : l'exit tax se prépare avant le départ.
Vous partez vivre à l'étranger et vous détenez des parts de société. Le transfert de votre domicile fiscal peut déclencher l'imposition de vos plus values latentes, sans rien vendre. Le calendrier, la structure de détention et le pays d'arrivée changent le résultat.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
- 450+entreprises et dirigeants accompagnés
- 104avis Google, tous à 5 étoiles
- 8 ansde fiscalité
- 2 à 120 M€opérations de cession et d'acquisition structurées
La consultation est faite pour vous si
- Vous préparez votre installation à l'étranger, seul ou en famille.
- Vous détenez des titres de société, en direct ou par une holding.
- Une levée de fonds ou une cession a fait monter la valeur de vos titres.
- Vous êtes déjà parti et l'administration vous pose des questions.
Ce que cette consultation ne couvre pas
- L'impôt sur le revenu d'un particulier sans enjeu d'entreprise ou de patrimoine
- Le droit immobilier courant : bail, loyers, copropriété
- Le droit pénal et le droit de la famille
Qui est concerné par l'exit tax
L'exit tax vise les personnes domiciliées fiscalement en France pendant au moins six des dix années qui précèdent leur départ. Elle s'applique si leurs titres représentent au moins 50 % des bénéfices d'une société, ou si leur valeur globale dépasse 800 000 euros. Les plus values latentes sur ces titres sont calculées au jour du départ et imposées comme une plus value de cession.
Payer tout de suite ou bénéficier d'un sursis
Pour un départ vers un État de l'Union européenne ou de l'Espace économique européen, et vers certains États liés à la France par une convention d'assistance au recouvrement, le paiement est suspendu automatiquement. Pour les autres pays, le sursis se demande, avec un représentant fiscal en France et des garanties. La liste des États concernés se vérifie au moment du départ.
Dans tous les cas, des déclarations restent dues après le départ. Une erreur de calendrier ou de déclaration peut rendre l'impôt exigible.
Ce qui efface l'impôt, et ce qui le déclenche
Si les titres sont conservés, l'impôt en sursis est dégrevé au bout de deux ans, ou de cinq ans lorsque leur valeur dépasse 2,57 millions d'euros. À l'inverse, une cession ou un rachat des titres pendant ce délai met fin au sursis. La convention fiscale avec votre pays de résidence peut aussi jouer sur l'imposition finale.
Les repères qui décident de votre situation
Article 167 bis du Code général des impôts. Repères généraux au 1er janvier 2026, qui ne remplacent pas l'analyse de votre situation.
Ce que le cabinet traite
Avant le départ
- Calcul de l'exposition à l'exit tax
- Calendrier du transfert de domicile
- Structure de détention et holding
- Résidence fiscale et convention fiscale
Après le départ
- Sursis de paiement et garanties
- Déclarations de suivi
- Cession ou donation des titres
- Patrimoine resté en France
Situations liées
- Levée de fonds et valorisation des titres
- Apport cession (150-0 B ter) avant un départ
- Retour en France et régime des impatriés
- Transmission de l'entreprise
Parlez de votre dossier avec Maître Bougrab.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Comment se déroule l'accompagnement
- 01
Consultation
Vos titres, leur valeur, votre pays d'arrivée et votre date de départ. Premières recommandations à l'issue de l'échange.
- 02
Bilan chiffré
Exposition à l'exit tax, scénarios de calendrier et de structure. Devis écrit avant toute intervention.
- 03
Mise en œuvre
Déclarations, demande de sursis, garanties, en lien avec votre expert comptable et votre conseil dans le pays d'arrivée.
- 04
Suivi
Déclarations annuelles et opérations sur les titres tant que l'impôt reste en sursis.
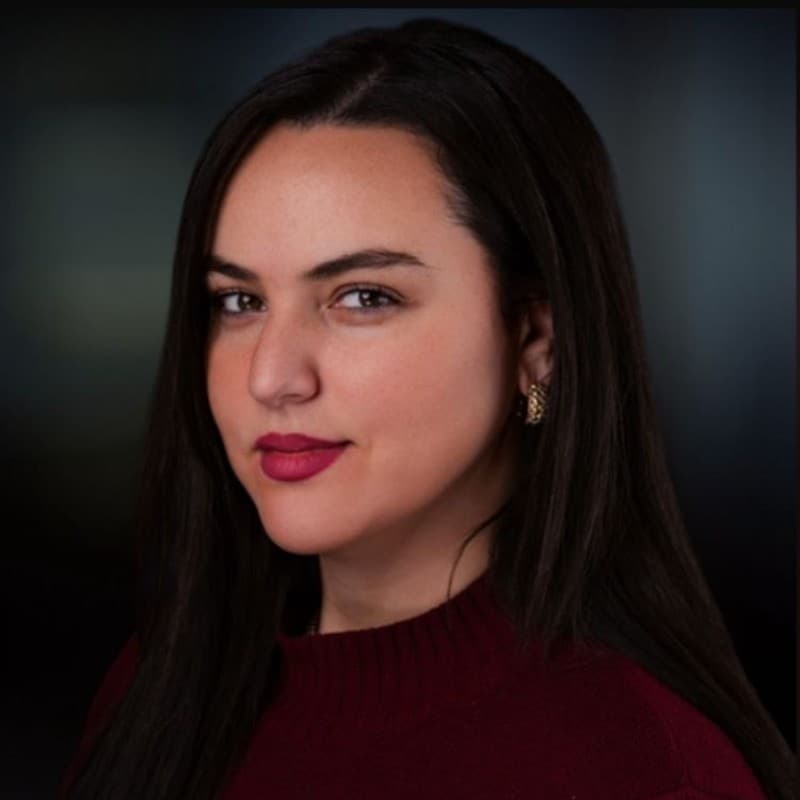
Votre interlocutrice
Maître Sarah Bougrab
Avocate fiscaliste au barreau des Hauts de Seine, 8 ans de fiscalité, au service des entreprises comme des particuliers. Elle prépare le départ avec vous avant la date de transfert, quand toutes les options sont encore ouvertes.
- 2014Master II Droit fiscal, Université Paris 1 Panthéon-Sorbonne
- 2015Taj (Deloitte Legal), département fiscal : M&A et restructurations
- 2018Fidal, responsable du pôle startups et scale ups
- 2023Fondation de Beyond Avocats à Neuilly sur Seine
Ce qui se passe lors de la consultation
- 1Analyse de votre structure juridique et fiscale actuelle
- 2Identification des risques et des points de friction
- 3Présentation des opportunités d'optimisation
- 4Proposition de mission si pertinent
Un devis détaillé et transparent est établi avant toute intervention, formalisé par une convention d'honoraires écrite.
Questions fréquentes
Suis je concerné par l'exit tax ?
Oui si vous avez été domicilié fiscalement en France au moins six des dix années précédant votre départ, et si vos titres représentent au moins 50 % des bénéfices d'une société ou valent plus de 800 000 euros au total. La valeur s'apprécie au jour du départ : une levée de fonds récente peut suffire à vous faire franchir le seuil.
Faut il payer l'impôt au moment du départ ?
Pas forcément. Le paiement est suspendu automatiquement pour un départ dans l'Union européenne, l'Espace économique européen et certains États liés à la France par une convention d'assistance au recouvrement. Ailleurs, le sursis se demande, avec un représentant fiscal et des garanties. Dans tous les cas, l'impôt est calculé et déclaré.
Que se passe t il si je vends mes titres après mon départ ?
La cession met fin au sursis : l'impôt calculé au départ devient exigible, sous réserve de la convention fiscale avec votre pays de résidence. Si vous conservez vos titres, l'impôt est dégrevé au bout de deux ans, ou cinq ans au delà de 2,57 millions d'euros de titres.
Quand consulter ?
Avant de fixer la date de départ. Le calendrier, la valorisation des titres et la structure de détention se décident en amont. Après le transfert de domicile, les marges de manœuvre se réduisent.
Comment se déroule la première consultation ?
La consultation initiale est un échange avec Maître Bougrab. Analyse de votre situation fiscale et juridique, identification des risques, cartographie des leviers disponibles. À l'issue : premières recommandations actionnables. Consultation à 190 € HT, déductible des honoraires si mission.
Une question sans réponse ? Appelez ou réservez.
Consultation : 190 € HT (228 € TTC), réglée en ligne à la réservation, déductible des honoraires si mission.
Réserver une consultation
Choisissez un créneau, ou appelez le 01 84 80 81 15 du lundi au vendredi.